Domain forstfraese.de kaufen?
Wir ziehen mit dem Projekt
forstfraese.de um.
Sind Sie am Kauf der Domain
forstfraese.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain forstfraese.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **

Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
VEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 BasenVEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 Basen Erstaunliche Haltbarkeit Variable Geschwindigkeit Glatter & Weicher Anlauf Genaue Tiefeneinstellung Ergonomische Gestaltung Breite Anwendung Spannzangenfutter-Kapazität: 1/4 & 3/8 Zoll,Geschwindigkeit: 10,000-30,000 U/min,Leistungsaufnahme: 710 W77,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **

Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
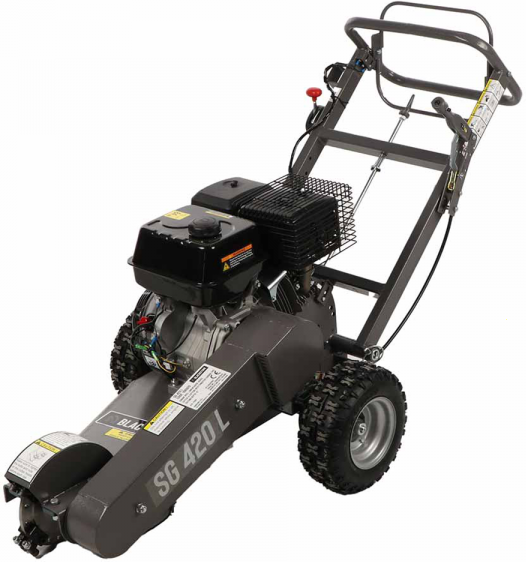
Scheppach Benzin-Baumstumpffräse SGM4200Die Scheppach Baumstumpffräse SGM4200 ist für das gezielte Zerkleinern von Baumstümpfen und Wurzelholz konstruiert. Der Benzinmotor mit 420 cm3 Hubraum und 12,2 PS liefert die Grundlage, um auch massive Wurzelstöcke kontrolliert abzutragen. Durch den integrierten E-Start startet der Motor per Knopfdruck, der Startvorgang bleibt damit reproduzierbar und unabhängig von der eigenen Zugkraft am Seilzug. Die Maschine bietet damit eine Baumstumpffräse, die Leistung und Bedienkomfort kombiniert. Die Baumstumpffräse arbeitet mit einer 300 mm großen und 90 mm dicken Schneidscheibe. Auf der Scheibe sitzen neun hartmetallbestückte Fräszähne, die das Holz Schicht für Schicht abtragen. Hartmetall an den Fräszähnen erhöht die Standzeit im Vergleich zu unbeschichteten Schneiden deutlich und hält das Fräsbild gleichmäßig. Der Doppelkeilriemenantrieb überträgt die Motorleistung auf die Schneidscheibe und wirkt gleichzeitig als Puffer zwischen Motor und Fräseinheit. Stöße, die beim Kontakt mit harten Ästen oder eingewachsenen Wurzelverdickungen entstehen, werden über den Doppelkeilriemen abgefangen, was Motor und Mechanik schont und die Lebensdauer der Baumstumpffräse unterstützt. Mit einer Schnitttiefe von 235 mm unter der Erdoberfläche erreicht die SGM4200 Wurzelbereiche, die für eine spätere Nutzung der Fläche entscheidend sind. Die Fräse entfernt Wurzelreste so weit, dass der Boden nach dem Fräsen plan vorbereitet werden kann. Oberhalb des Bodens sind bis zu 600 mm Schnitttiefe möglich. Dadurch lässt sich ein Baumstumpf erst oberirdisch abtragen, bevor die letzten Zentimeter unter der Erde gefräst werden. In der Praxis bedeutet das, dass nach Baumfällarbeiten eine Fläche so vorbereitet werden kann, dass anschließend Rasen eingesät oder ein Weg angelegt wird, ohne dass der ehemalige Wurzelstock stört. Die SGM4200 Baumstumpffräse unterstützt strukturierte Arbeitsabläufe beim Baumwurzel entfernen. Der Arbeitsbereich lässt sich Lage für Lage abtragen, bis nur noch lockeres Fräsgut übrig bleibt. Dieses Material kann anschließend abgetragen oder in den Boden eingearbeitet werden. Beim Fräsen mehrerer Stubben hintereinander reduziert die Kombination aus starkem Motor, 300 mm Schneidscheibe und neun Fräszähnen die Stillstandszeiten, da kein häufiger Werkzeugwechsel erforderlich ist. Eine Wurzelstockfräse dieser Bauart eignet sich damit für Situationen, in denen mehrere Baumstümpfe in einem Garten oder auf einem Grundstück nacheinander entfernt werden sollen. Für die Sicherheit im Arbeitsbereich ist ein seitlicher Spritzschutz verbaut. Er begrenzt das seitliche Wegschleudern von Holzspänen und Erdreich und hilft, angrenzende Bereiche besser zu schützen. Die Luftreifen mit Geländeprofil sorgen für Traktion auf weichen oder unebenen Untergründen. Beim Rangieren der Baumstumpffräse bleibt der Kontakt zum Boden stabil, was die Führung beim Fräsen erleichtert. Die Zugdeichsel mit Kugelkopfaufnahme erlaubt das Umsetzen der Maschine über kurze Strecken, etwa zwischen mehreren Stümpfen auf einem Grundstück oder beim Versetzen von der Lagerfläche zum Einsatzort. Der ergonomisch gestaltete und verstellbare Holm passt die Baumstumpffräse an unterschiedliche Körpergrößen und Arbeitssituationen an. Die Griffe sind so positioniert, dass die Maschine kontrolliert geführt werden kann, sowohl beim vorsichtigen Absenken der Schneidscheibe in den Stamm als auch beim seitlichen Pendeln über den Stubben. Eine angepasste Arbeitshöhe reduziert die Belastung des Rückens und ermöglicht konzentriertes Arbeiten über einen längeren Zeitraum. Die SGM4200 Baumstumpffräse verbindet damit einen kräftigen Benzinmotor mit E-Start, eine robuste Schneidtechnik und eine durchdachte Bedienergonomie. Der Doppelkeilriemenantrieb schützt die Mechanik, die 235 mm Schnitttiefe unter der Erdoberfläche und 600 mm über der Erde eröffnen einen großen Arbeitsbereich rund um den Wurzelstock. In Kombination mit Spritzschutz, Luftreifen mit Geländeprofil...1049,00 €*Versand: 35,95 €Sichere Weiterleitung zum Anbieter
-
Reobrix 22027 Skidder Klemmbaustein Forstmaschine RC 1741 Teile ab 14Dieses motorisierte Klemmbausteinmodell stellt eine detailreiche Forstmaschine dar und bietet ein anspruchsvolles Bauprojekt für Technikfans und Modellbauer. Aus insgesamt 1741 Bausteinen entsteht ein funktionsreiches Fahrzeug mit großen Gel&aum162,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 BasenVEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 Basen Erstaunliche Haltbarkeit Variable Geschwindigkeit Glatter & Weicher Anlauf Genaue Tiefeneinstellung Ergonomische Gestaltung Breite Anwendung Spannzangenfutter-Kapazität: 1/4 & 3/8 Zoll,Geschwindigkeit: 10,000-30,000 U/min,Leistungsaufnahme: 710 W77,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.