Domain forstfraese.de kaufen?
Wir ziehen mit dem Projekt
forstfraese.de um.
Sind Sie am Kauf der Domain
forstfraese.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain forstfraese.de kaufen?
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
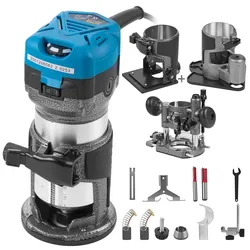
VEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 BasenVEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 Basen Erstaunliche Haltbarkeit Variable Geschwindigkeit Glatter & Weicher Anlauf Genaue Tiefeneinstellung Ergonomische Gestaltung Breite Anwendung Spannzangenfutter-Kapazität: 1/4 & 3/8 Zoll,Geschwindigkeit: 10,000-30,000 U/min,Leistungsaufnahme: 710 W77,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **

Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
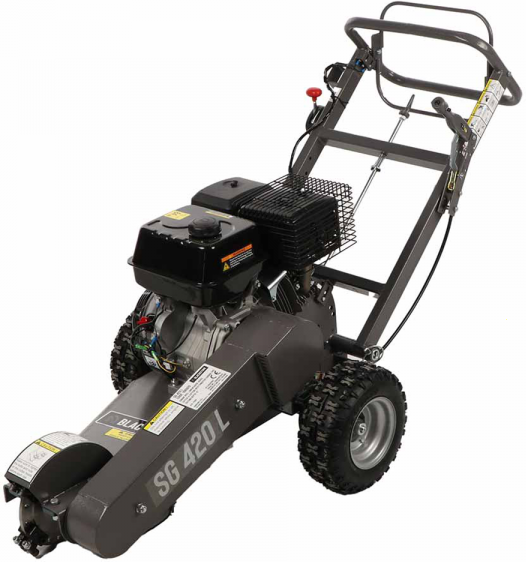
Scheppach Benzin-Baumstumpffräse SGM4200Die Scheppach Baumstumpffräse SGM4200 ist für das gezielte Zerkleinern von Baumstümpfen und Wurzelholz konstruiert. Der Benzinmotor mit 420 cm3 Hubraum und 12,2 PS liefert die Grundlage, um auch massive Wurzelstöcke kontrolliert abzutragen. Durch den integrierten E-Start startet der Motor per Knopfdruck, der Startvorgang bleibt damit reproduzierbar und unabhängig von der eigenen Zugkraft am Seilzug. Die Maschine bietet damit eine Baumstumpffräse, die Leistung und Bedienkomfort kombiniert. Die Baumstumpffräse arbeitet mit einer 300 mm großen und 90 mm dicken Schneidscheibe. Auf der Scheibe sitzen neun hartmetallbestückte Fräszähne, die das Holz Schicht für Schicht abtragen. Hartmetall an den Fräszähnen erhöht die Standzeit im Vergleich zu unbeschichteten Schneiden deutlich und hält das Fräsbild gleichmäßig. Der Doppelkeilriemenantrieb überträgt die Motorleistung auf die Schneidscheibe und wirkt gleichzeitig als Puffer zwischen Motor und Fräseinheit. Stöße, die beim Kontakt mit harten Ästen oder eingewachsenen Wurzelverdickungen entstehen, werden über den Doppelkeilriemen abgefangen, was Motor und Mechanik schont und die Lebensdauer der Baumstumpffräse unterstützt. Mit einer Schnitttiefe von 235 mm unter der Erdoberfläche erreicht die SGM4200 Wurzelbereiche, die für eine spätere Nutzung der Fläche entscheidend sind. Die Fräse entfernt Wurzelreste so weit, dass der Boden nach dem Fräsen plan vorbereitet werden kann. Oberhalb des Bodens sind bis zu 600 mm Schnitttiefe möglich. Dadurch lässt sich ein Baumstumpf erst oberirdisch abtragen, bevor die letzten Zentimeter unter der Erde gefräst werden. In der Praxis bedeutet das, dass nach Baumfällarbeiten eine Fläche so vorbereitet werden kann, dass anschließend Rasen eingesät oder ein Weg angelegt wird, ohne dass der ehemalige Wurzelstock stört. Die SGM4200 Baumstumpffräse unterstützt strukturierte Arbeitsabläufe beim Baumwurzel entfernen. Der Arbeitsbereich lässt sich Lage für Lage abtragen, bis nur noch lockeres Fräsgut übrig bleibt. Dieses Material kann anschließend abgetragen oder in den Boden eingearbeitet werden. Beim Fräsen mehrerer Stubben hintereinander reduziert die Kombination aus starkem Motor, 300 mm Schneidscheibe und neun Fräszähnen die Stillstandszeiten, da kein häufiger Werkzeugwechsel erforderlich ist. Eine Wurzelstockfräse dieser Bauart eignet sich damit für Situationen, in denen mehrere Baumstümpfe in einem Garten oder auf einem Grundstück nacheinander entfernt werden sollen. Für die Sicherheit im Arbeitsbereich ist ein seitlicher Spritzschutz verbaut. Er begrenzt das seitliche Wegschleudern von Holzspänen und Erdreich und hilft, angrenzende Bereiche besser zu schützen. Die Luftreifen mit Geländeprofil sorgen für Traktion auf weichen oder unebenen Untergründen. Beim Rangieren der Baumstumpffräse bleibt der Kontakt zum Boden stabil, was die Führung beim Fräsen erleichtert. Die Zugdeichsel mit Kugelkopfaufnahme erlaubt das Umsetzen der Maschine über kurze Strecken, etwa zwischen mehreren Stümpfen auf einem Grundstück oder beim Versetzen von der Lagerfläche zum Einsatzort. Der ergonomisch gestaltete und verstellbare Holm passt die Baumstumpffräse an unterschiedliche Körpergrößen und Arbeitssituationen an. Die Griffe sind so positioniert, dass die Maschine kontrolliert geführt werden kann, sowohl beim vorsichtigen Absenken der Schneidscheibe in den Stamm als auch beim seitlichen Pendeln über den Stubben. Eine angepasste Arbeitshöhe reduziert die Belastung des Rückens und ermöglicht konzentriertes Arbeiten über einen längeren Zeitraum. Die SGM4200 Baumstumpffräse verbindet damit einen kräftigen Benzinmotor mit E-Start, eine robuste Schneidtechnik und eine durchdachte Bedienergonomie. Der Doppelkeilriemenantrieb schützt die Mechanik, die 235 mm Schnitttiefe unter der Erdoberfläche und 600 mm über der Erde eröffnen einen großen Arbeitsbereich rund um den Wurzelstock. In Kombination mit Spritzschutz, Luftreifen mit Geländeprofil...1049,00 €*Versand: 35,95 €Sichere Weiterleitung zum Anbieter
-
Reobrix 22027 Skidder Klemmbaustein Forstmaschine RC 1741 Teile ab 14Dieses motorisierte Klemmbausteinmodell stellt eine detailreiche Forstmaschine dar und bietet ein anspruchsvolles Bauprojekt für Technikfans und Modellbauer. Aus insgesamt 1741 Bausteinen entsteht ein funktionsreiches Fahrzeug mit großen Gel&aum162,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 BasenVEVOR Holzfräse Oberfräse Multifräse Kantenfräse Ausbau Genau 710W Mit 4 Basen Erstaunliche Haltbarkeit Variable Geschwindigkeit Glatter & Weicher Anlauf Genaue Tiefeneinstellung Ergonomische Gestaltung Breite Anwendung Spannzangenfutter-Kapazität: 1/4 & 3/8 Zoll,Geschwindigkeit: 10,000-30,000 U/min,Leistungsaufnahme: 710 W77,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.